
 退職金の税金
ほかの掲載カテゴリ:お金の計算 > 年金・退職金
退職金にかかる所得税と住民税を計算します。
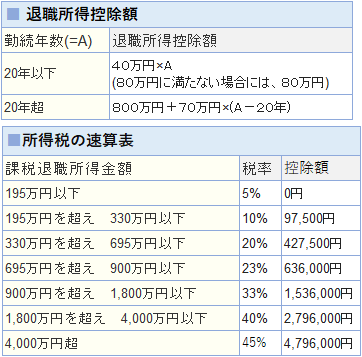
- 退職所得
- 一般退職所得 =(退職金 − 退職所得控除額)× 0.5
- ※令和4年分以後の勤続年数5年以内の退職金(短期退職手当等)は、退職所得控除額を控除した残額のうち、300万円を超える部分について、2分の1課税が適用されません。
- 特定退職所得(勤続5年以下の役員等) = 退職金 − 退職所得控除額
- ※特定役員退職手当等の退職所得控除額は、40万円×特定役員等の勤続年数になります。
- ※特定役員退職手当等に係る勤続期間と一般退職手当等に係る勤続期間の重複がある場合は計算できません。
- 税金
- 所得税(復興特別所得税も含む) = (退職所得 × 税率 - 控除額) × 1.021
- 市民税 = 退職所得 × 0.06
- 県民税 = 退職所得 × 0.04
- 1円未満の端数は切り捨て
- 退職金にかかる税金は分離課税で、税負担の軽減が図られています。
- 所得税に復興特別所得税(所得税の2.1%)が付加されます。
- 住民税は10%(市民税6%+県民税4%)
※計算結果や情報等に関して当サイトは一切責任を負いません。また個別相談は一切対応しません。

この計算についてお客様の声はまだありません。