
 一時所得の税金
一時所得にかかる所得税を計算します。
一時所得とは、営利を目的とする継続的行為から生じた所得以外の所得で、労務や役務の対価としての性質や資産の譲渡による対価としての性質を有しない一時の所得をいいます。(国税庁資料より)
| (1)懸賞や福引きの賞金品(業務に関して受けるものを除きます。) (2)競馬や競輪の払戻金(営利を目的とする継続的行為から生じたものを除きます。) (3)生命保険の一時金(業務に関して受けるものを除きます。)や損害保険の満期返戻金等 (4)法人から贈与された金品(業務に関して受けるもの、継続的に受けるものを除きます。) (5)遺失物拾得者や埋蔵物発見者の受ける報労金等 (6)資産の移転等の費用に充てるため受けた交付金のうち、その交付の目的とされた支出に充てられなかったもの |
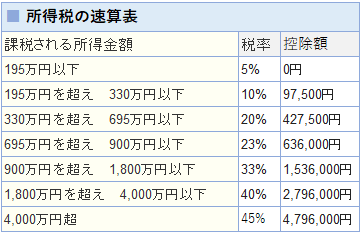
- 計算方法
- 一時所得の金額 = 総収入−その収入を得るために支出した金額−特別控除額(最大50万円)
- 課税対象の金額 = 一時所得の金額 × 1/2 + 他の所得
- 所得税の金額 = (課税対象の金額 × 税率 - 控除額) × 1.021(復興特別所得税)
- 平成25年以降は所得税に復興特別所得税(所得税の2.1%)が付加されます。
※計算結果や情報等に関して当サイトは一切責任を負いません。また個別相談は一切対応しません。
- 関連リンク

この計算についてお客様の声はまだありません。