
 퇴직금에 대한 세금
다른 등록 카테고리:돈 계산 > 연금·퇴직금
퇴직금에 부과되는 소득세와 주민세를 계산합니다.
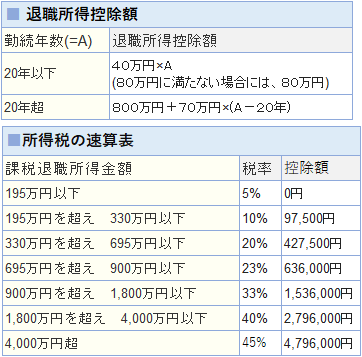
- 퇴직소득
- 일반 퇴직소득 = (퇴직금 − 퇴직소득 공제액) × 0.5
- ※ 레이와 4 연도분 이후의 근속 연수 5 년 이내의 퇴직금(단기 퇴직 수당 등)은, 퇴직 소득 공제액을 공제한 잔액 중 300 만 엔을 초과하는 부분에 대해 2 분의 1 과세가 적용되지 않습니다.
- 특정 퇴직소득(근속 5년 이하의 임원 등) = 퇴직금 − 퇴직소득 공제액
- ※특정 임원 퇴직 수당 등의 퇴직 소득 공제액은 40만 엔 × 특정 임원 등의 근속 연수가 됩니다.
- ※특정 임원 퇴직 수당 등에 해당하는 근속 기간과 일반 퇴직 수당 등에 해당하는 근속 기간이 중복되는 경우에는 계산할 수 없습니다.
- 세금
- 소득세(부흥특별소득세 포함) = (퇴직소득 × 세율 - 공제액) × 1.021
- 시민세 = 퇴직소득 × 0.06
- 현민세 = 퇴직소득 × 0.04
- 1엔 미만의 단수는 버립니다.
- 퇴직금에 부과되는 세금은 분리과세되며, 세금 부담을 경감하도록 되어 있습니다.
- 소득세에 부흥특별소득세(소득세의 2.1%)가 가산됩니다.
- 주민세는 10%(시민세 6% + 현민세 4%)입니다.
※계산 결과 및 정보 등에 대해 본 사이트는 일절 책임을 지지 않습니다. 또한 개별 상담은 일절 응대하지 않습니다.

이 계산에 대한 고객 피드백이 아직 없습니다.