
 일시소득에 대한 세금
일시소득에 부과되는 소득세를 계산합니다.
일시소득이란, 영리를 목적으로 하는 지속적인 행위에서 발생한 소득 이외의 소득으로, 노무나 용역의 대가로서의 성질이나 자산 양도에 따른 대가로서의 성질을 갖지 않는 일시적인 소득을 말합니다. (국세청 자료 참조)
| (1) 경품이나 추첨의 상금·상품(업무와 관련하여 받는 것은 제외합니다.) (2) 경마나 경륜의 환급금(영리를 목적으로 하는 지속적인 행위에서 발생한 것은 제외합니다.) (3) 생명보험의 일시금(업무와 관련하여 받는 것은 제외합니다.) 및 손해보험의 만기 환급금 등 (4) 법인으로부터 증여받은 금품(업무와 관련하여 받는 것, 지속적으로 받는 것은 제외합니다.) (5) 유실물 발견자나 매장물 발견자가 받는 보상금 등 (6) 자산 이전 등의 비용에 충당하기 위해 받은 교부금 중, 그 교부 목적으로 지정된 지출에 충당되지 못한 것 |
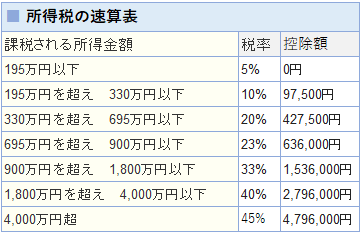
- 계산 방법
- 일시소득 금액 = 총수입 − 해당 수입을 얻기 위해 지출한 금액 − 특별공제액(최대 50만 엔)
- 과세 대상 금액 = 일시 소득 금액 × 1/2 + 기타 소득
- 소득세액 = (과세 대상 금액 × 세율 - 공제액) × 1.021(부흥특별소득세)
- 헤이세이 25년 이후부터는 소득세에 부흥특별소득세(소득세의 2.1%)가 가산됩니다.
※계산 결과 및 정보 등에 관하여 본 사이트는 일절 책임을 지지 않습니다. 또한 개별 상담은 일절 응대하지 않습니다.
- 관련 링크

이 계산에 대한 고객 피드백이 아직 없습니다.