
 退休金的税金
其他所属分类:财务计算 > 养老金·退休金
计算退休金应缴纳的所得税和居民税。
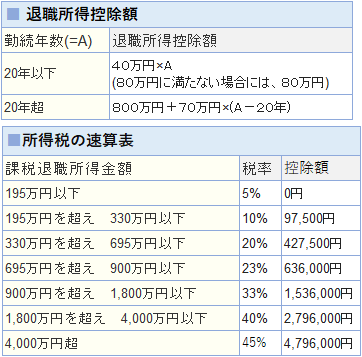
- 退休所得
- 一般退休所得 =(退休金 − 退休所得扣除额)× 0.5
- ※令和4年度及以后,在5年以内工龄的退休金(短期退休津贴等),在扣除退休所得扣除额后的余额中,超过300万日元的部分,不适用仅对1/2金额征税。
- 特定退休所得(工龄5年及以下的董事等)= 退休金 − 退休所得扣除额
- ※特定高管退休津贴等的退休所得扣除额为40万日元×特定高管等的在职年限。
- ※若特定高管退休津贴等所对应的在职期间与一般退休津贴等所对应的在职期间存在重叠,则无法进行计算。
- 税金
- 所得税(含复兴特别所得税)=(退休所得 × 税率 - 扣除额)× 1.021
- 市民税 = 退休所得 × 0.06
- 县民税 = 退休所得 × 0.04
- 不足1日元的尾数舍去
- 退休金的税款采用分离课税,旨在减轻税负。
- 所得税将附加复兴特别所得税(相当于所得税的2.1%)。
- 居民税为10%(市民税6%+县民税4%)
※本网站对计算结果及信息等概不负责。此外,恕不提供任何个别咨询服务。

目前还没有关于此计算的用户评价。