
 临时所得的税金
计算临时所得的所得税。
所谓临时所得,是指除以营利为目的的持续性行为所产生的所得以外的所得,且不具有作为劳务或服务对价性质,也不具有作为资产转让对价性质的临时所得。(摘自国税厅资料)
| (1)抽奖或幸运抽奖的奖金及奖品(与业务相关的除外) (2)赛马或自行车赛的返还金(以营利为目的的持续行为所产生的除外) (3)人寿保险的一次性给付(与业务相关的除外)及财产保险的满期返还金等 (4)法人赠与的金品(与业务相关的、持续性获得的除外) (5)拾获遗失物者或发现埋藏物者所获得的报酬等 (6)为支付资产转移等费用而收到的拨款中,未用于该拨款指定用途的部分 |
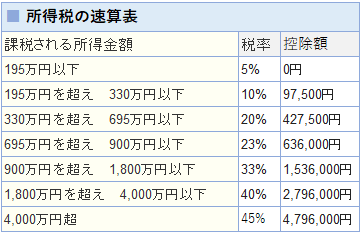
- 计算方法
- 临时所得金额 = 总收入 − 为获得该收入而支出的金额 − 特别扣除额(最高50万日元)
- 应税金额 = 一次性所得金额 × 1/2 + 其他所得
- 所得税金额 = (应税金额 × 税率 - 扣除额) × 1.021(复兴特别所得税)
- 自平成25年起,所得税将附加复兴特别所得税(占所得税的2.1%)。
※本网站对计算结果及信息等概不负责。此外,恕不提供任何个别咨询服务。
- 相关链接

目前还没有关于此计算的用户评价。