
 源泉征收票(工资所得)令和7年度起~
计算工资所得者的代扣代缴凭证。适用于令和7年度及以后
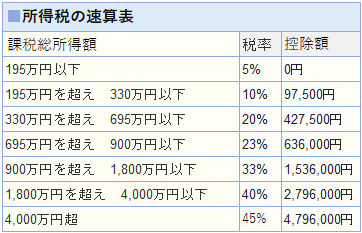
应对令和8年度税制改革
⑴ 基础扣除
根据总所得金额,基础扣除额已进行修订。
⑵ 工资所得扣除
65万日元的最低保障额已上调至74万日元。
⑶ 受抚养亲属等所得要件的修订
受抚养亲属及同一生计配偶的所得要件已上调至62万日元。
打工学生的所得要件已上调至89万日元。
令和8年度年末调整的注意事项
⑴ 受抚养人扣除等(变动)申报表
⑵ 特定亲属特别扣除申报表
⑶ 基础扣除申报表
⑷ 配偶扣除等申报表
⑸ 所得金额调整扣除申报表
⑹ 保险费扣除申报表
⑺ 住房贷款等特别扣除申报表
※本网站对计算结果及信息等概不负责。此外,恕不提供任何个别咨询服务。
⑴ 基础扣除
根据总所得金额,基础扣除额已进行修订。
⑵ 工资所得扣除
65万日元的最低保障额已上调至74万日元。
⑶ 受抚养亲属等所得要件的修订
受抚养亲属及同一生计配偶的所得要件已上调至62万日元。
打工学生的所得要件已上调至89万日元。
令和8年度年末调整的注意事项
⑴ 受抚养人扣除等(变动)申报表
⑵ 特定亲属特别扣除申报表
⑶ 基础扣除申报表
⑷ 配偶扣除等申报表
⑸ 所得金额调整扣除申报表
⑹ 保险费扣除申报表
⑺ 住房贷款等特别扣除申报表
※本网站对计算结果及信息等概不负责。此外,恕不提供任何个别咨询服务。

目前还没有关于此计算的用户评价。