
 臨時所得的稅金
計算臨時所得應繳的所得稅。
所謂「一時所得」,是指非源自以營利為目的之持續性行為所產生之所得,且不具勞務或服務對價性質,亦不具資產轉讓對價性質之臨時所得。(摘自國稅廳資料)
| (1)獎金或抽獎獎品(與業務有關者除外) (2)賽馬或競輪的派彩(源自以營利為目的之持續行為者除外) (3)人壽保險的一次性給付(不包括因業務而獲得者)及損害保險的滿期返還金等 (4)法人贈與的金錢或物品(不包括因業務而獲得者,以及持續性獲得者) (5)拾獲遺失物者或發現埋藏物者所獲之酬金等 (6)為充作資產移轉等費用而收取之補助金中,未能用於該補助金指定用途之部分 |
- 計算方法
- 臨時所得金額 = 總收入 − 為獲得該收入所支出的金額 − 特別扣除額(最高50萬日圓)
- 應稅金額 = 一次性所得金額 × 1/2 + 其他所得
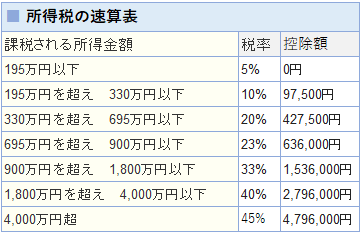
- 所得稅金額 = (課稅對象金額 × 稅率 - 扣除額) × 1.021(復興特別所得稅)
- 自平成25年起,所得稅將加徵復興特別所得稅(所得稅的2.1%)。
※本網站對計算結果及相關資訊等概不負責。此外,恕不提供任何個別諮詢服務。
- 相關連結

目前還沒有關於此計算的用戶評價。