
 源泉扣繳憑單(薪資所得)令和7年度起~
計算薪資所得者的源泉扣繳憑單。適用於令和7年度起
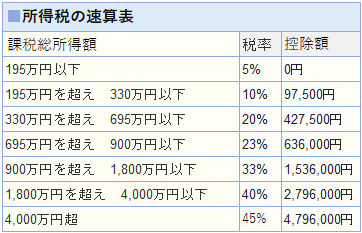
因應令和8年度稅制修正
⑴ 基本扣除額
依據總所得金額,基本扣除額已進行修正。
⑵ 薪資所得扣除額
65萬日圓的最低保障額已調升至74萬日圓。
⑶ 受扶養親屬等之所得要件修正
受扶養親屬及同一生計配偶之所得要件,已調升至 62 萬日圓。
工讀學生之所得要件,已調升至 89 萬日圓。
令和8年度年末調整之注意事項
⑴ 受撫養人扣除等(變更)申報書
⑵ 特定親屬特別扣除申報書
⑶ 基礎扣除申報書
⑷ 配偶扣除等申報書
⑸ 所得金額調整扣除申報書
⑹ 保險費扣除申報書
⑺ 住宅貸款等特別扣除申報書
※本網站對於計算結果及相關資訊等概不負責。此外,亦不提供任何個別諮詢服務。
⑴ 基本扣除額
依據總所得金額,基本扣除額已進行修正。
⑵ 薪資所得扣除額
65萬日圓的最低保障額已調升至74萬日圓。
⑶ 受扶養親屬等之所得要件修正
受扶養親屬及同一生計配偶之所得要件,已調升至 62 萬日圓。
工讀學生之所得要件,已調升至 89 萬日圓。
令和8年度年末調整之注意事項
⑴ 受撫養人扣除等(變更)申報書
⑵ 特定親屬特別扣除申報書
⑶ 基礎扣除申報書
⑷ 配偶扣除等申報書
⑸ 所得金額調整扣除申報書
⑹ 保險費扣除申報書
⑺ 住宅貸款等特別扣除申報書
※本網站對於計算結果及相關資訊等概不負責。此外,亦不提供任何個別諮詢服務。

目前還沒有關於此計算的用戶評價。